Theo Nghị định 253/2026/NĐ-CP ngày 30/6/2026 của Chính phủ, có hiệu lực từ 1/7/2026.
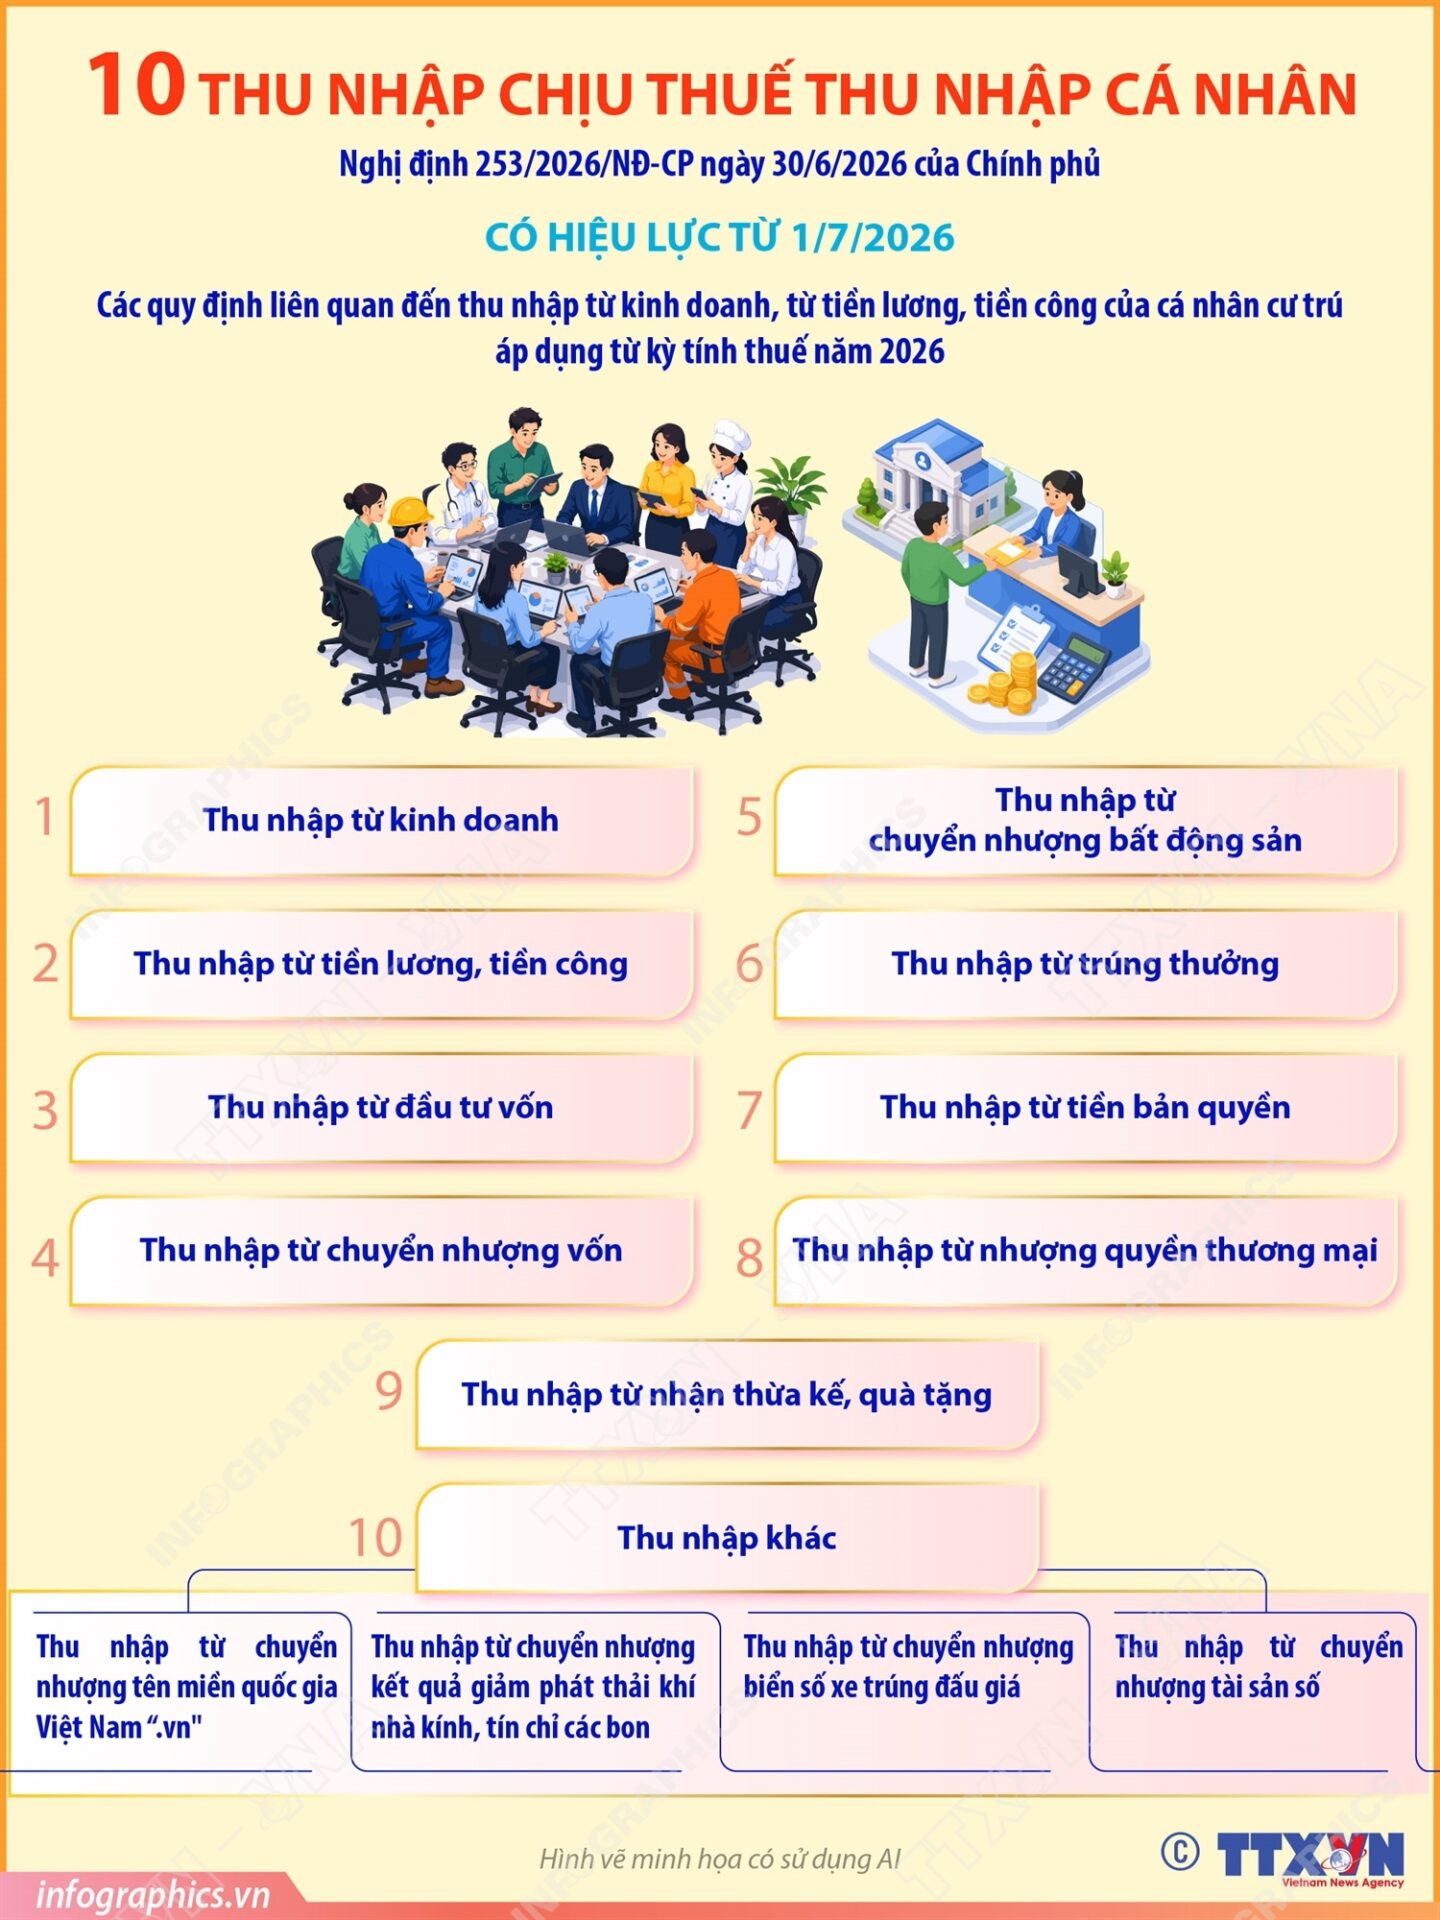
10 thu nhập chịu thuế thu nhập cá nhân
10 khoản thu nhập chịu thuế thu nhập cá nhân, gồm: Thu nhập từ kinh doanh; Thu nhập từ tiền lương, tiền công; Thu nhập từ đầu tư vốn; Thu nhập từ chuyển nhượng vốn; Thu nhập từ chuyển nhượng bất động sản; Thu nhập từ trúng thưởng; Thu nhập từ tiền bản quyền; Thu nhập từ nhượng quyền thương mại; Thu nhập từ nhận thừa kế, quà tặng; thu nhập khác (Thu nhập từ chuyển nhượng tên miền quốc gia Việt Nam “.vn”,Thu nhập từ chuyển nhượng kết quả giảm phát thải khí nhà kính, tín chỉ các bon, Thu nhập từ chuyển nhượng biển số xe trúng đấu giá, Thu nhập từ chuyển nhượng tài sản số ).
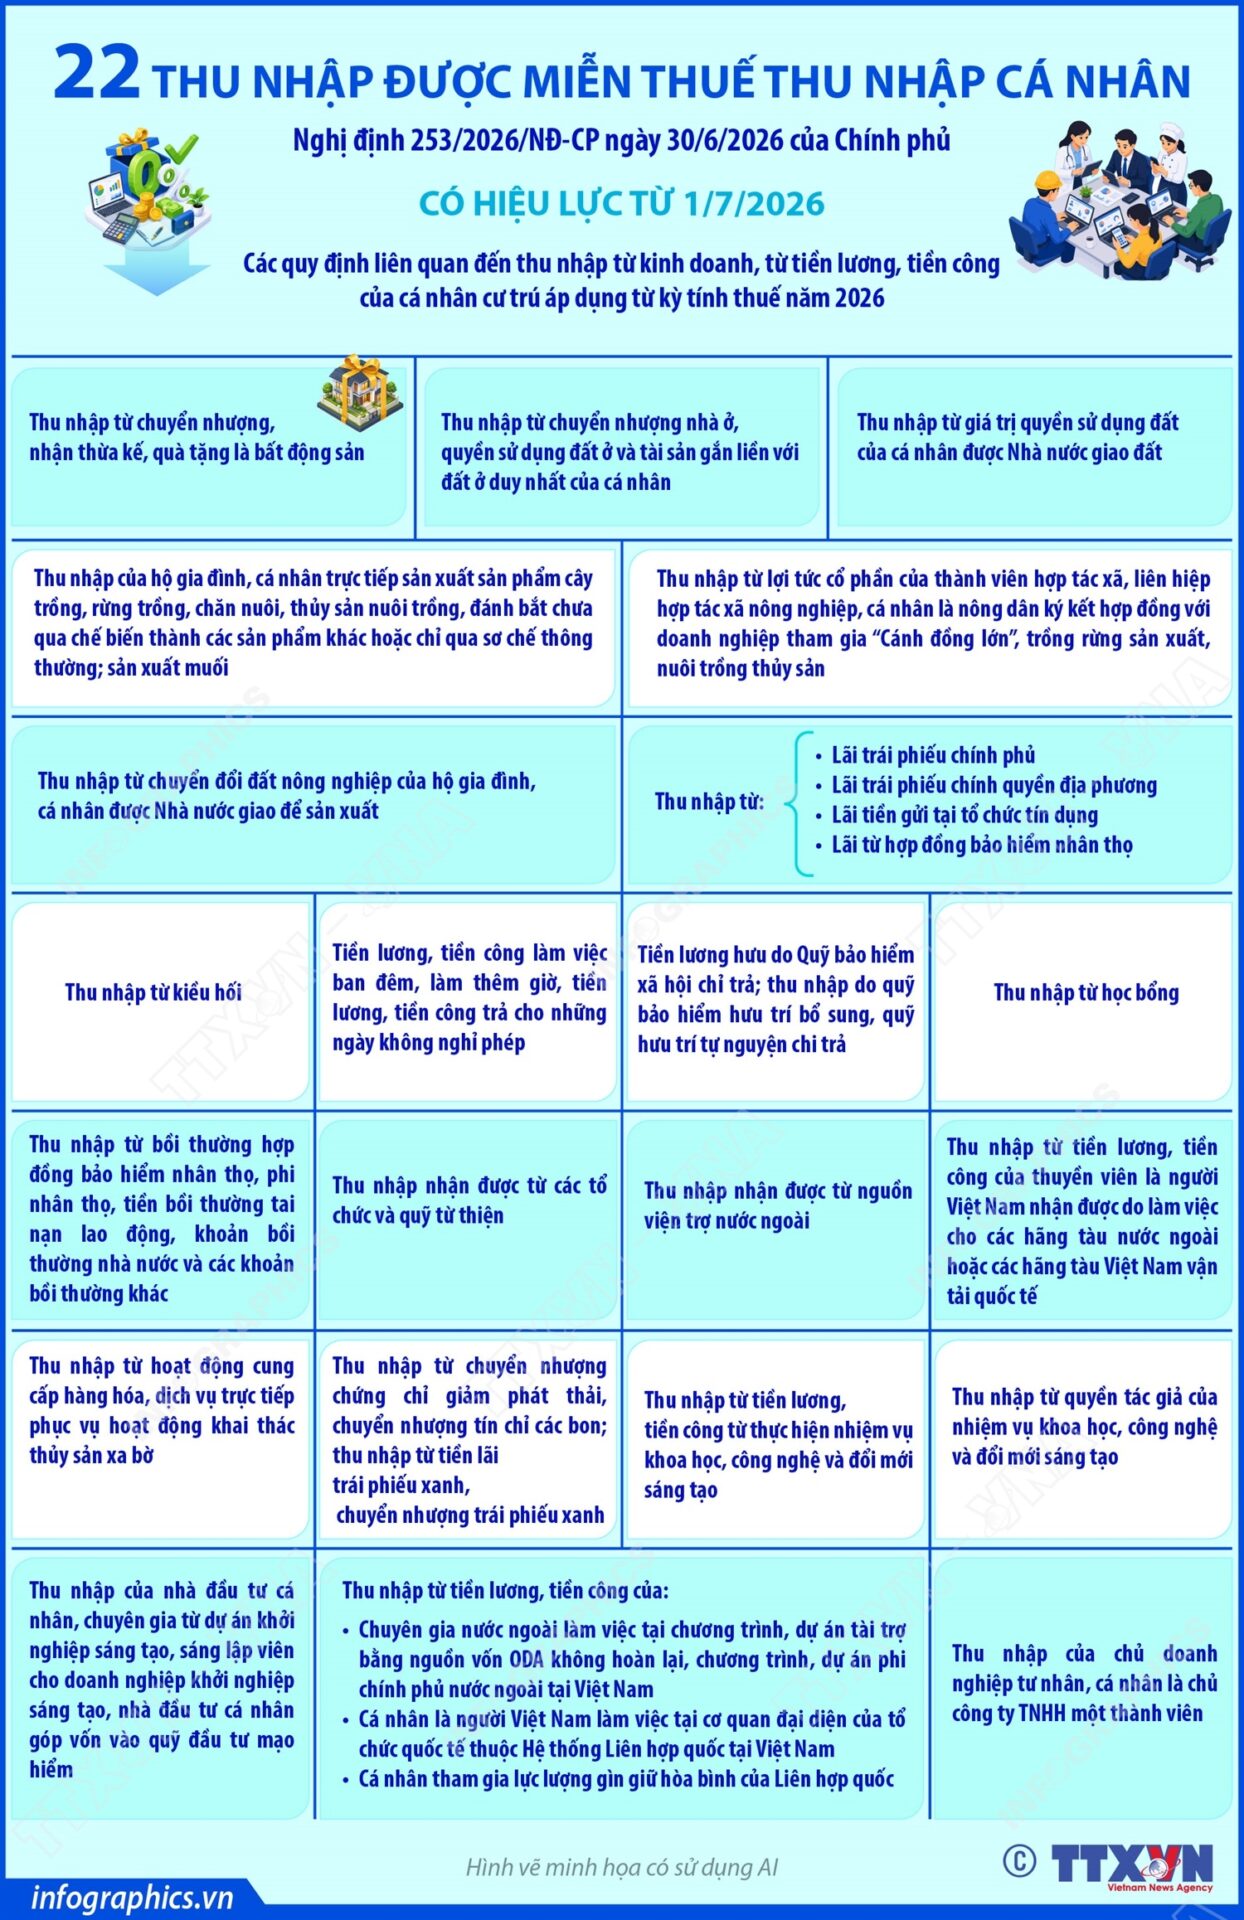
22 thu nhập được miễn thuế thu nhập cá nhân
22 khoản thu nhập được miễn thuế thu nhập cá nhân, gồm: Thu nhập từ chuyển nhượng, nhận thừa kế, quà tặng là bất động sản; Thu nhập từ chuyển nhượng nhà ở, quyền sử dụng đất ở và tài sản gắn liền với đất ở duy nhất của cá nhân; Thu nhập từ giá trị quyền sử dụng đất của cá nhân được Nhà nước giao đất; Thu nhập của hộ gia đình, cá nhân trực tiếp sản xuất sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa qua chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường; sản xuất muối; Thu nhập từ lợi tức cổ phần của thành viên hợp tác xã, liên hiệp hợp tác xã nông nghiệp, cá nhân là nông dân ký kết hợp đồng với doanh nghiệp tham gia “Cánh đồng lớn”, trồng rừng sản xuất, nuôi trồng thủy sản; Thu nhập từ chuyển đổi đất nông nghiệp của hộ gia đình, cá nhân được Nhà nước giao để sản xuất.…
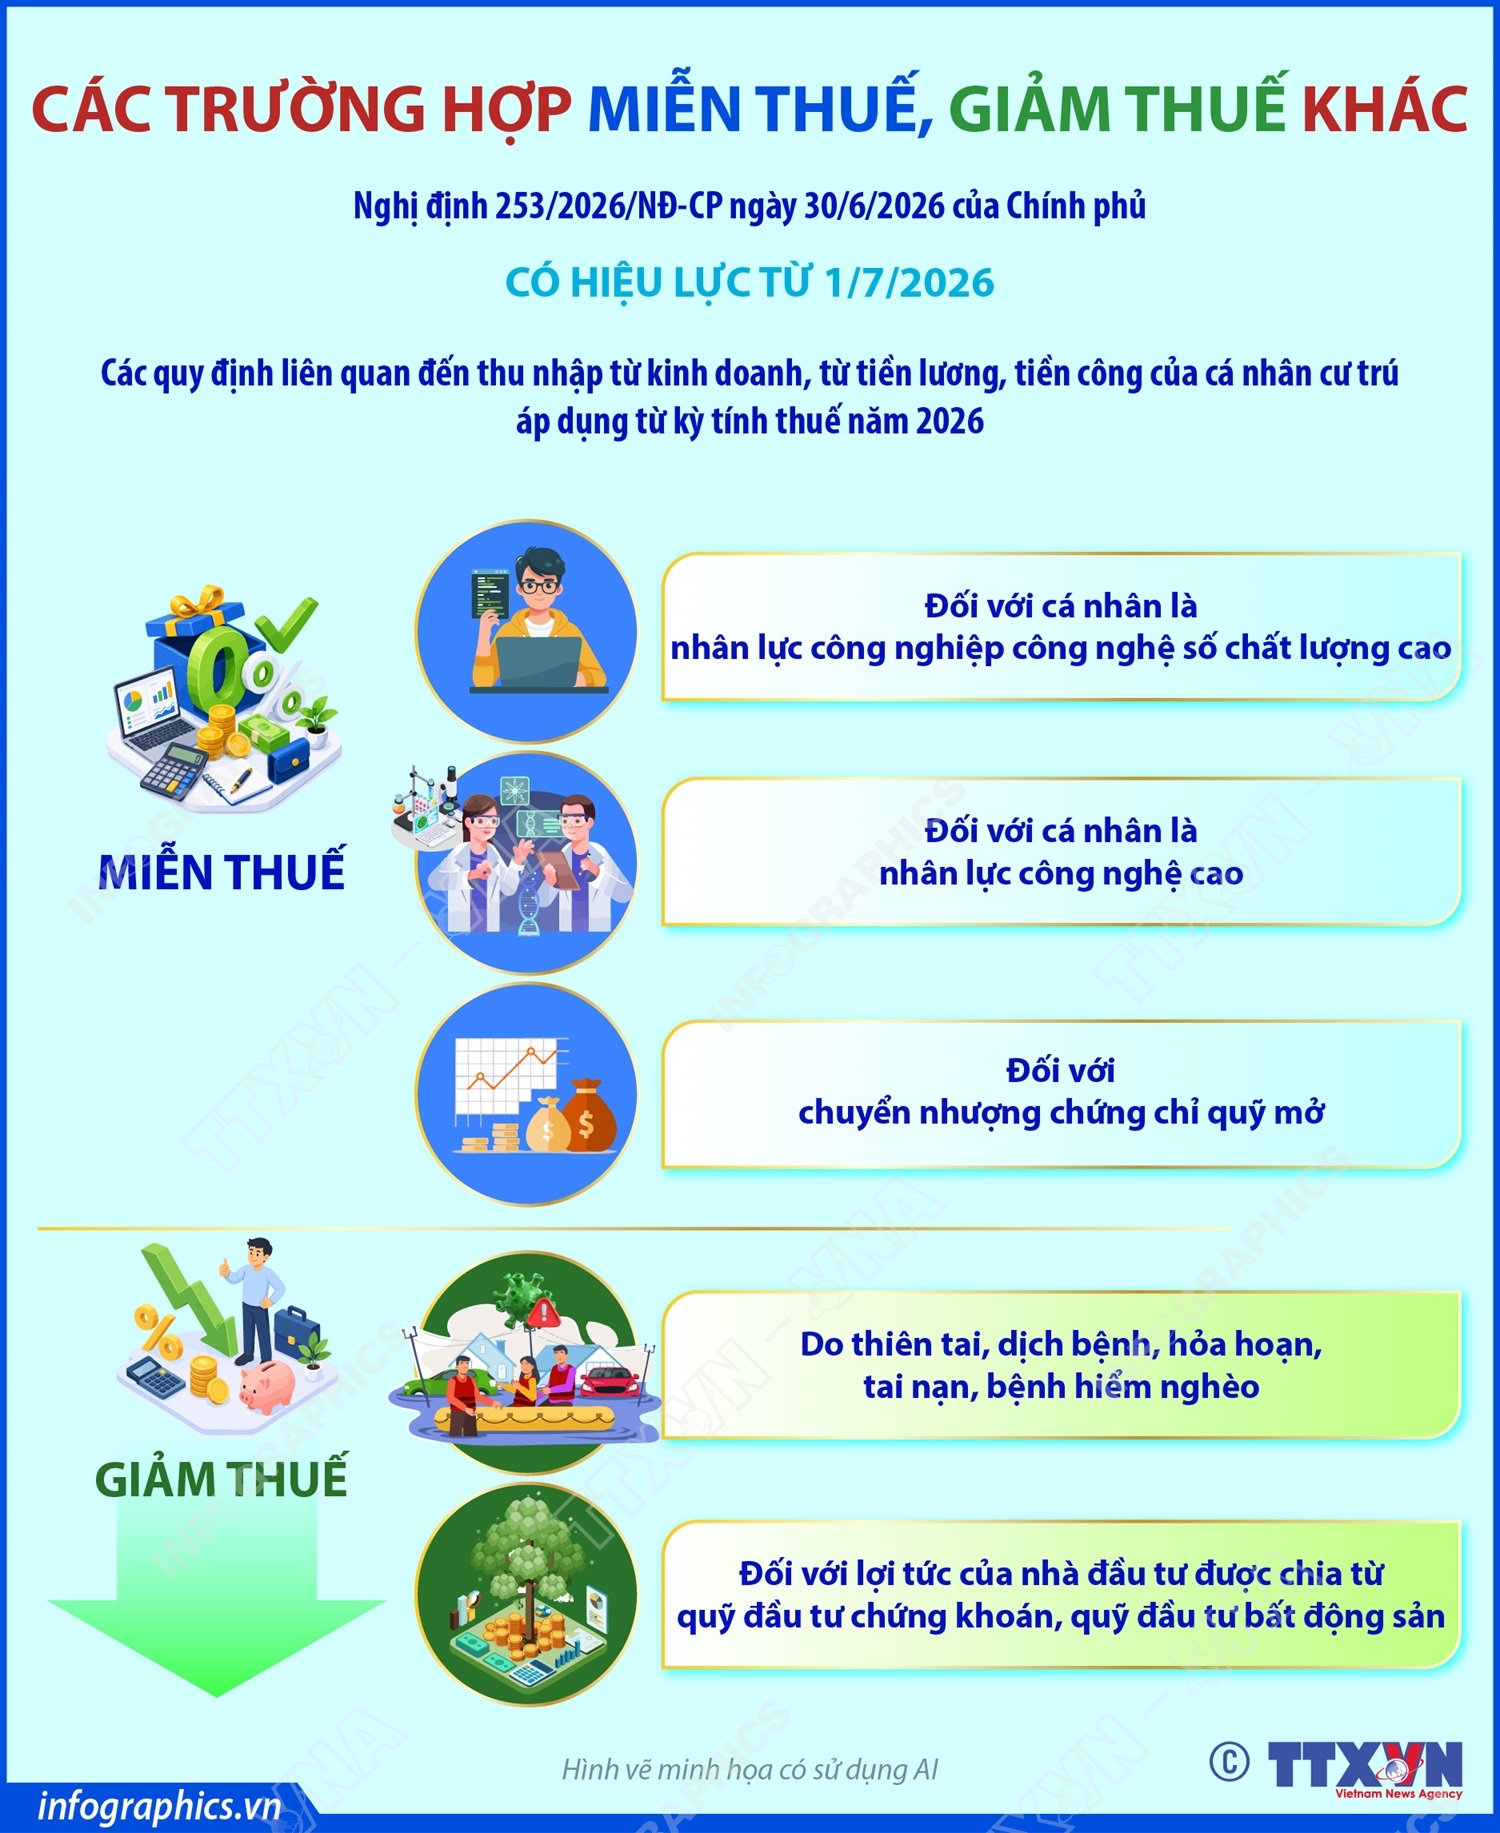
Các trường hợp miễn thuế, giảm thuế khác
Các trường hợp miễn thuế, giảm thuế khác gồm: Giảm thuế do thiên tai, dịch bệnh, hỏa hoạn, tai nạn, bệnh hiểm nghèo; Giảm thuế đối với lợi tức của nhà đầu tư được chia từ quỹ đầu tư chứng khoán, quỹ đầu tư bất động sản; Miễn thuế đối với cá nhân là nhân lực công nghiệp công nghệ số chất lượng cao; Miễn thuế đối với cá nhân là nhân lực công nghệ cao và miễn thuế đối với chuyển nhượng chứng chỉ quỹ mở.
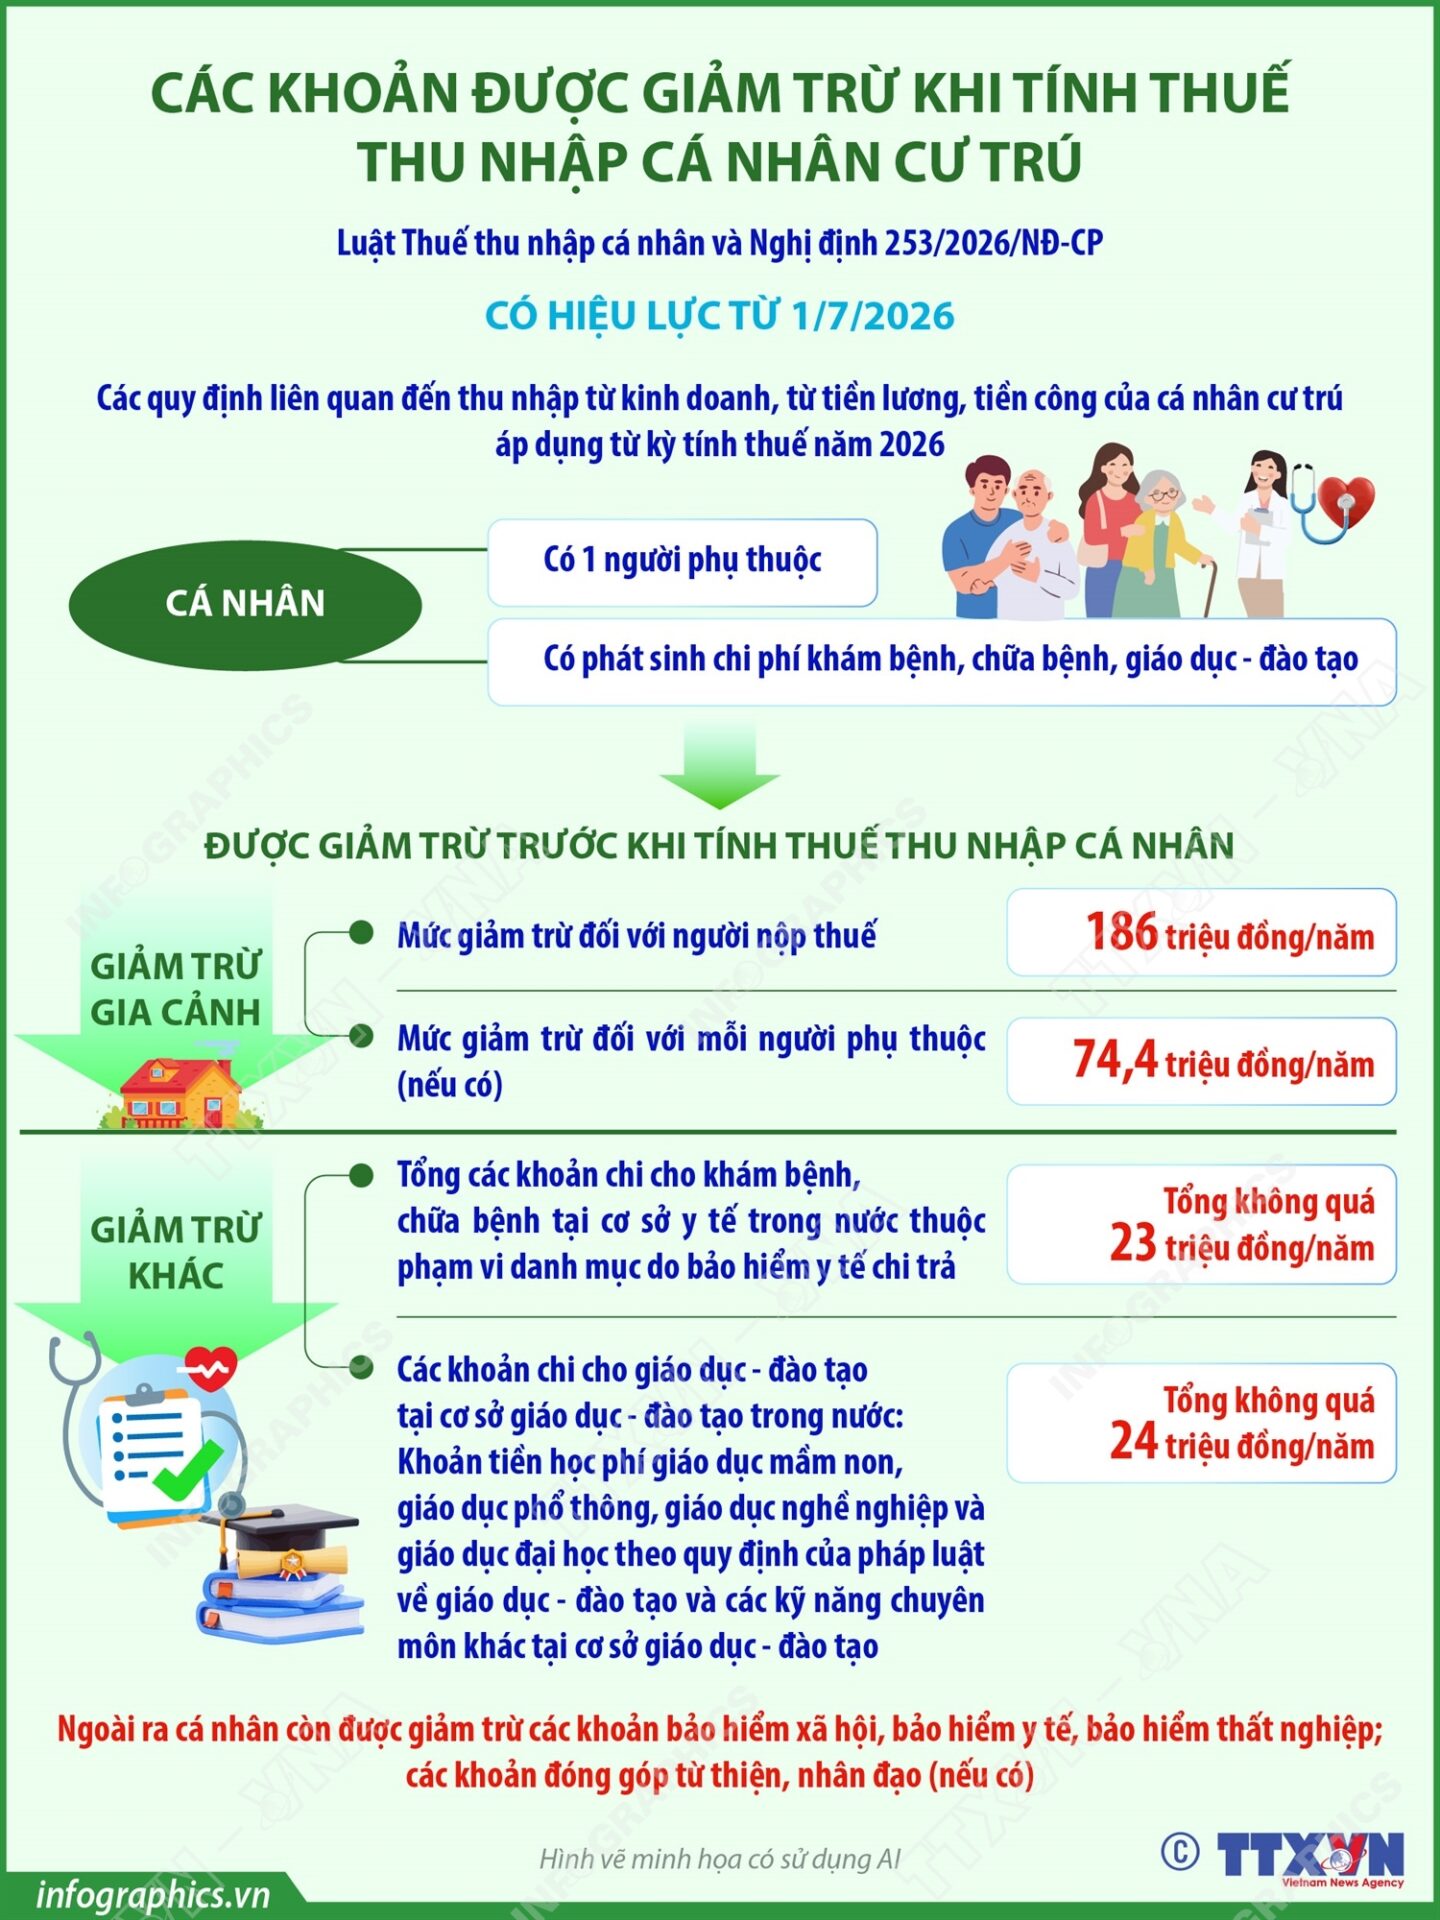
Các khoản được giảm trừ khi tính thuế thu nhập cá nhân cư trú
các khoản được giảm trừ khi tính thuế thu nhập cá nhân cư trú, gồm: Mức giảm trừ đối với người nộp thuế; Các khoản giảm trừ khác nếu có: mức giảm trừ đối với mỗi người phụ thuộc; Tổng các khoản chi cho khám bệnh, chữa bệnh tại cơ sở y tế trong nước thuộc phạm vi danh mục do bảo hiểm y tế chi trả; Các khoản chi cho giáo dục – đào tạo tại cơ sở giáo dục – đào tạo trong nước; các khoản bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp; các khoản đóng góp từ thiện, nhân đạo.
Theo TTXVN